Neue steuerliche Regelung beim Immobilienkauf: § 6f EStG
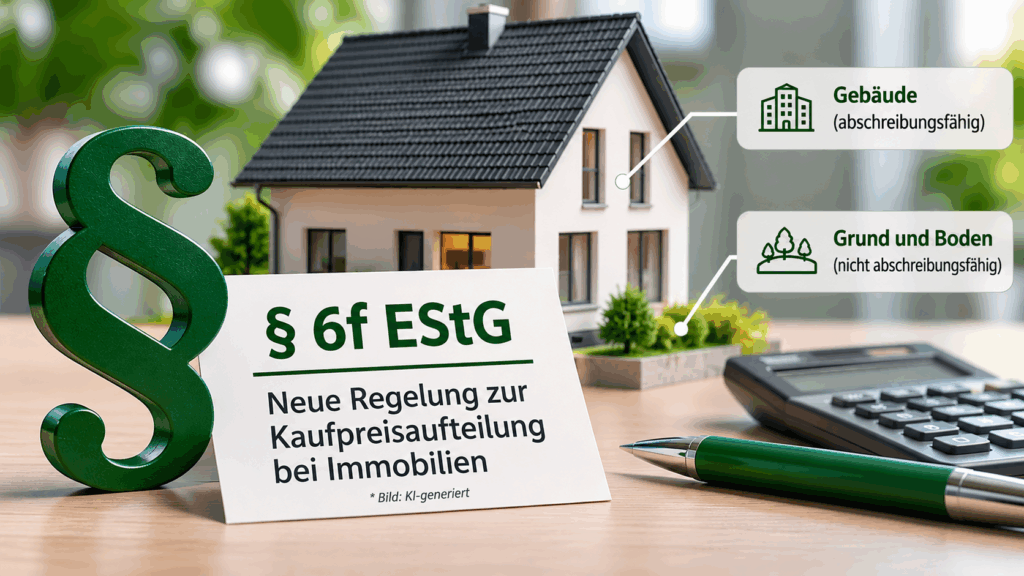
Wichtige Änderungen bei der Kaufpreisaufteilung von bebauten Grundstücken
Mit dem neuen § 6f Einkommensteuergesetz (EStG) soll die steuerliche Aufteilung des Kaufpreises bei bebauten Immobilien erstmals ausdrücklich gesetzlich geregelt werden.
Die Kaufpreisaufteilung ist insbesondere für Vermieter und Immobilieninvestoren von Bedeutung, da nur der auf das Gebäude entfallende Kaufpreisanteil steuerlich abgeschrieben werden kann. Der Anteil für Grund und Boden ist hingegen nicht abschreibungsfähig.
Was ändert sich?
Kaufvertragliche Aufteilung: Eine wirtschaftlich nachvollziehbare Aufteilung des Kaufpreises im notariellen Kaufvertrag soll grundsätzlich berücksichtigt werden.
Bewertung der Immobilie: Fehlt eine geeignete Aufteilung, soll diese anhand der Verkehrswerte von Grundstück und Gebäude erfolgen.
Sachverständigengutachten: Für den Nachweis einer abweichenden Kaufpreisaufteilung können künftig strengere Anforderungen gelten.
Was bedeutet das für Immobilienkäufer?
Eine sorgfältige Kaufpreisaufteilung kann erhebliche Auswirkungen auf die jährliche Abschreibung und damit auf die steuerliche Belastung haben.
Unsere Empfehlung: Lassen Sie die Kaufpreisaufteilung möglichst bereits vor der notariellen Beurkundung steuerlich prüfen. So können mögliche Nachteile frühzeitig erkannt werden.
Wir beraten Sie gerne!
Die Kanzlei Dallmann – Steuerberater unterstützt Sie bei der steuerlichen Gestaltung Ihres Immobilienerwerbs und der Ermittlung einer sachgerechten Kaufpreisaufteilung.
Sprechen Sie uns vor dem Immobilienkauf an!
Stand: 16. November 2026. Die Neuregelung befindet sich noch im Gesetzgebungsverfahren. Maßgeblich sind die endgültige Gesetzesfassung und deren Inkrafttreten.